 +7 (473) 2000-124
Сведения проверены 2026-10-08; повторная актуализация — 22.10.2026. Перед подачей заявки уточните действующие условия и наличие лимита у выбранного банка.
Выбор ипотеки в Воронеже начинается с двух вопросов: подходит ли вам льготная программа и можно ли купить по ней выбранное жильё. Наличие детей, работа в ИТ или служба в армии сами по себе не означают, что банк выдаст кредит на любую квартиру. У каждой программы есть требования к заёмщику, продавцу и объекту.
Если льготная программа не подходит, остаётся рыночная ипотека. В этом случае особенно важно сравнить полную стоимость кредита, обязательные расходы и ежемесячную нагрузку. Решение об одобрении и окончательные условия принимает банк.
Для новых кредитных договоров с 2026-10-01 условия покупки квартиры зависят от числа детей. Для Воронежской области Минфин сообщил следующие ставки и лимиты:
Хотя бы одному ребёнку на дату заключения договора должно быть меньше семи лет. Условия определяет дата подписания кредитного договора, а не одобрения заявки. Договоры, заключённые до 1 октября 2026 года, сохраняют прежние условия. Для семей с ребёнком с инвалидностью младше 18 лет предусмотрена ставка 6% независимо от числа детей и региона: общую шкалу к ним автоматически не применяют.
Первоначальный взнос по программе — не менее 20% от стоимости жилья. Банк может потребовать больше. Лимит относится к кредиту, а не к стоимости квартиры. Заёмщик и ребёнок, по которому возникает право на программу, должны соответствовать требованиям о гражданстве России.
Основной вариант покупки квартиры — жильё у застройщика по договору долевого участия или купли-продажи. На строительство частного дома, его завершение или покупку участка с последующим строительством Минфин сохраняет ставку 6% независимо от числа детей и региона. Для строительства с подрядчиком проверяют договор и расчёты через эскроу. Готовая квартира у частного владельца относится к отдельным условиям, описанным ниже.
Ипотеку можно оформить и на 20–30 лет, если это допускает выбранный банковский продукт. Но для новых договоров семейной ипотеки с 1 октября 2026 года период государственного субсидирования составляет 15 лет. Это три разных параметра: срок кредита, срок господдержки и срок дополнительной скидки застройщика. По разъяснению Банка России от 9 октября 2026 года, после субсидирования ставка может вырасти не более чем на 4 процентных пункта, но не выше действующей тогда ключевой ставки плюс 3 пункта; для оплаты строительства индивидуального дома применяется предел «ключевая ставка плюс 3,5 пункта». Попросите банк показать платежи после 15-го года и условия их пересмотра. Считать льготную ставку неизменной на все 30 лет нельзя.
С 2026-02-01 действует правило одного льготного кредита на семью, супруги включаются в договор как созаёмщики. Исключения предусмотрены для иностранного супруга и участников накопительно-ипотечной системы военнослужащих. Проверяют прежние льготные кредиты обоих супругов и регистрацию родителя вместе с ребёнком. Возможность повторного участия требует отдельной проверки.
Если нужен кредит выше льготного лимита, уточните возможность комбинированного финансирования. Часть сверх лимита оформляется по другим условиям; считать весь кредит льготным нельзя. Есть и отдельное условие семейной программы: при первоначальном взносе от 50% сохраняется базовая ставка 6% независимо от количества детей и региона. Возможность применения этой нормы и её сочетание с другими условиями подтвердите в банке для своей семьи и квартиры.
ИТ-ипотека подходит сотрудникам аккредитованных ИТ-компаний, которые соответствуют условиям программы и требованиям к налоговым льготам. Организация или подразделение, в котором работает заёмщик, должны отвечать территориальным требованиям; Москва и Санкт-Петербург исключены из программы.
Льготная ставка — не более 6%, льготный лимит — 9 млн рублей. Условия первоначального взноса зависят от банка и объекта. Например, ВТБ указывает взнос от 20,1% при проектном финансировании объекта этим банком и 40,1% без такого финансирования. Рекламное «от 20,1%» нельзя переносить на любую новостройку.
В Банке ДОМ.РФ возраст заёмщика на дату договора — от 21 до 50 лет включительно. Минимальный доход до вычета НДФЛ — 150 тысяч рублей для компаний в городах-миллионниках, Московской и Ленинградской областях, 90 тысяч рублей — в остальных населённых пунктах. Воронеж относится к городам-миллионникам. Для удалённой работы проверяют место нахождения работодателя или подразделения, в которое оформлен сотрудник, а не только адрес проживания.
Программа рассчитана на покупку жилья у застройщика и строительство дома с подрядчиком и эскроу. Обычная вторичная квартира у физического лица под эти условия не подходит.
Сохранение льготной ставки связано с работой в подходящей ИТ-компании в течение срока кредита. При увольнении предусмотрено до шести месяцев на переход к другому подходящему работодателю. Если условия нарушены, ставка может увеличиться согласно договору. Этот риск стоит оценить до оформления ипотеки.
Рыночную ипотеку можно рассмотреть для новостройки и вторичного жилья, если выбранный объект соответствует требованиям банка. Льготная категория заёмщика не требуется. Банк оценивает доход, текущие долги, кредитную историю, возраст и характеристики недвижимости.
Единой ставки, первоначального взноса или лимита для всех банков нет. Например, ВТБ на странице ипотеки на вторичное жильё указывает первоначальный взнос от 20,1%, срок до 30 лет и сумму до 100 млн рублей. Это границы банковского продукта, а не обещание одобрения такой суммы конкретному покупателю. На этой же странице опубликованы ставка от 18% и диапазон ПСК 19,144–26,293% годовых. Минимальная ставка зависит от условий предложения, в том числе страхования и зарплатного статуса; она не гарантирована каждому заёмщику. Индивидуальные параметры должны быть закреплены в договоре.
Запросите расчёт для одной и той же квартиры, суммы кредита и срока. Уточните условия без добровольного страхования и платных услуг. Срок до 30 лет встречается в банковских продуктах, но не означает, что любая акция застройщика рассчитана на 30 лет или что сниженный процент сохраняется до последнего платежа.
Помимо государственных программ, в Воронеже есть предложения, в которых застройщик и банк снижают ставку по отдельным объектам. Они не отменяют требования банка и не означают автоматического права на семейную ипотеку. Скидка может действовать только до сдачи дома, первые месяцы или годы либо весь предусмотренный акцией срок.
Например, на дату проверки ВЫБОР и Совкомбанк публикуют предложение 12,49% годовых на весь срок 5–15 лет, а не 30 лет. Период предложения: 12 октября — 30 ноября 2026 года; ПСК — 13,517–14,776% годовых. В перечне есть ЖК «Май», «Озерки», «Яблоневые сады» и другие указанные застройщиком проекты. Условия включают страхование и участие с согласия заёмщика в акции «Выгодная ипотека с Халвой». Предложение не суммируется с другими акциями, а банк отдельно одобряет заёмщика и объект.
Первоначальный взнос, лимит, итоговую цену выбранной квартиры, расходы на дополнительные условия и последствия отказа от них нужно получить в индивидуальном расчёте: краткое объявление не раскрывает их полностью. Наличие квартиры и действие акции на день договора также требуют подтверждения.
Перед выбором запросите два расчёта по одной квартире: с программой застройщика и без неё. Сравните цену объекта, взнос, сумму кредита, ПСК, все платежи и страховки. Если скидка временная, в расчёте должны быть дата её окончания и последующая ставка. Уточните, меняется ли цена квартиры или право на другие скидки: меньший процент сам по себе не доказывает меньшую общую стоимость покупки.
Военная ипотека предназначена для участников накопительно-ипотечной системы, имеющих право на целевой жилищный заём. Накопленные средства обычно можно использовать после трёх лет участия в НИС. При выборе квартиры проверяют требования банка и Росвоенипотеки.
Размер кредита зависит от возраста, срока и условий банка; общего фиксированного лимита для каждого военнослужащего нет. Как пример банковского предложения: ВТБ указывает ставку 19% годовых, кредит до 2,125 млн рублей срок до 25 лет и первоначальный взнос от 5% для квартиры, от 10% для дома или таунхауса. На странице этого продукта перечислены вторичная квартира, дом и таунхаус. Для новостройки нужно отдельно выбрать подходящий банковский продукт.
Ставка 19% относится к указанному предложению ВТБ и не является единой государственной ставкой. Если накоплений на взнос недостаточно, потребуются собственные средства. До сделки уточните обязательства при увольнении со службы: сохранение государственной поддержки зависит от основания увольнения и выслуги.
Сельскую ипотеку рассматривают для жилья на включённых в программу сельских территориях Воронежской области. Для обычной городской квартиры в Воронеже она не предназначена. Близость дома к городу сама по себе не подтверждает участие его адреса в программе.
По опубликованным условиям Россельхозбанка ставка составляет до 3% годовых, кредит — до 6 млн рублей, срок — до 25 лет, первоначальный взнос — от 30%. Приём заявок и выдача зависят от доступного банку лимита; наличие программы на сайте не гарантирует выдачу на дату обращения.
С 2025 года программа адресована определённым категориям: сотрудникам и предпринимателям в АПК, работникам профильных ведомственных организаций, социальной сферы и местного самоуправления на селе. Отдельная категория — участники СВО, их супруги и не вступившие в повторный брак вдовы или вдовцы. Для работников и предпринимателей предусмотрено сохранение подходящей занятости или деятельности в течение пяти лет после оформления кредита. Точную категорию и порядок подтверждения проверяют в банке.
Средства можно направить на готовый жилой дом или строительство с подрядчиком. Квартиры допускаются по специальным условиям в опорных населённых пунктах, в новостройках высотой не более пяти этажей. До внесения аванса банк должен подтвердить соответствие территории, продавца и объекта. Участник программы должен зарегистрироваться в приобретённом или построенном жилье в течение 180 дней после оформления права собственности.
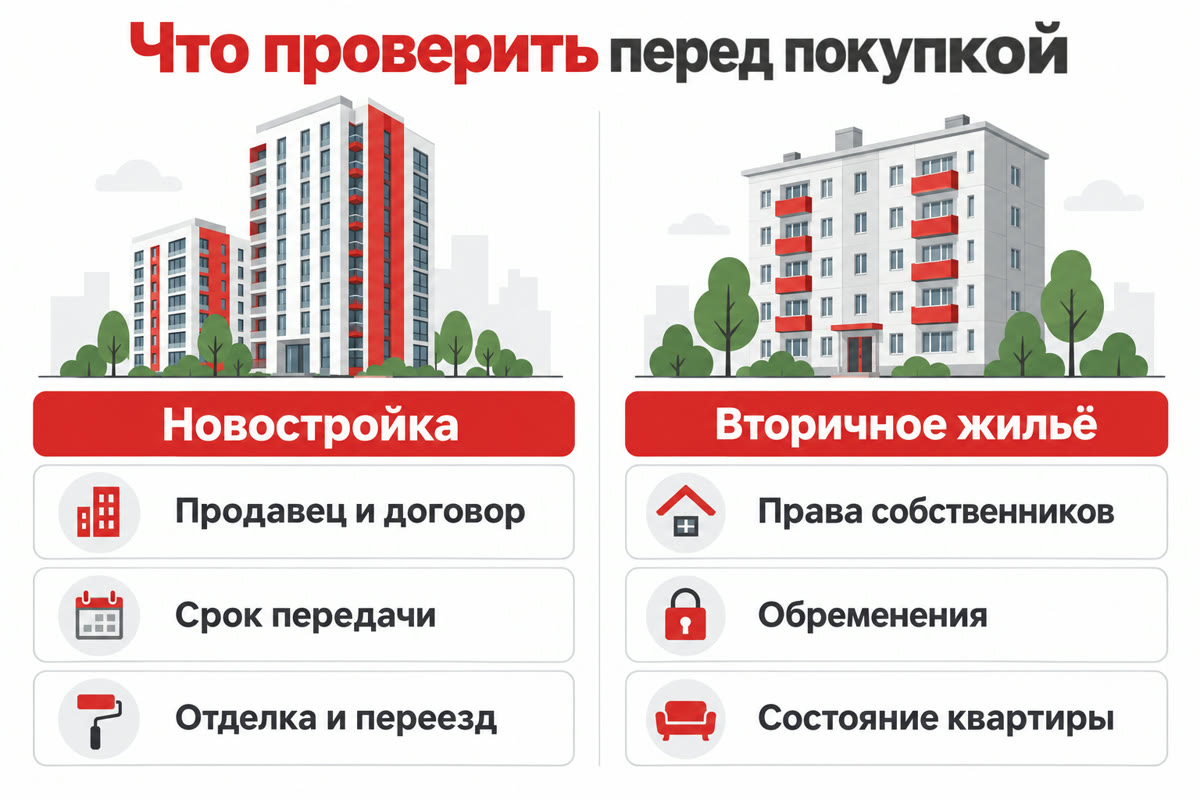
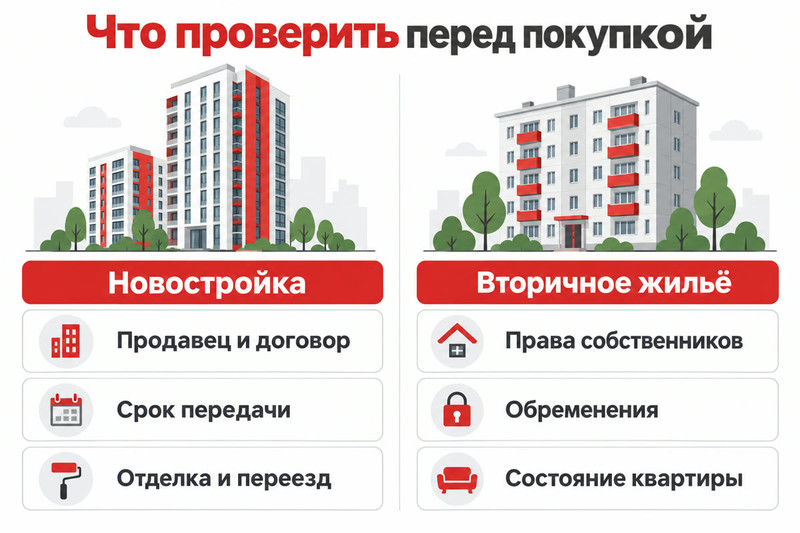
У новостройки важны не только готовность дома и название жилого комплекса, но и сторона договора. Готовая квартира, которую застройщик продаёт первым собственником, и такая же квартира при перепродаже частным владельцем могут относиться к разным ипотечным программам.
При покупке строящейся квартиры проверьте проектную декларацию, срок передачи жилья, договор участия в долевом строительстве и схему расчётов через эскроу. Заложите в бюджет аренду до переезда, отделку и время на приёмку. Доступные объекты можно посмотреть в каталоге новостроек; применимость льготной программы уточняют по конкретной квартире.
На вторичном рынке проверяют собственников, основание приобретения, обременения, права несовершеннолетних, использование материнского капитала и перепланировки. Оценка банка и одобрение объекта не заменяют проверку правовой истории. Подробнее о таких проверках — на странице юридического сопровождения сделки.
Семейная ипотека на вторичное жильё действует адресно, в городах с низким объёмом строительства из перечня ДОМ.РФ. Для семей с ребёнком до семи лет дополнительно проверяют возраст многоквартирного дома — не более 20 лет, отсутствие аварийности и прежней покупки этой квартиры по соответствующим условиям семейной ипотеки. Список городов обновляют раз в полгода. Нельзя распространять эти условия на всю вторичную недвижимость Воронежа и области; адрес необходимо проверить по действующему перечню до бронирования.
Если планируете покупку у частного собственника, сначала сопоставьте требования банка с объектами в каталоге вторичного жилья. Для семей с ребёнком с инвалидностью есть отдельные условия покупки вторичного жилья: их проверяют по категории семьи и территории, без автоматического применения правил другой категории.
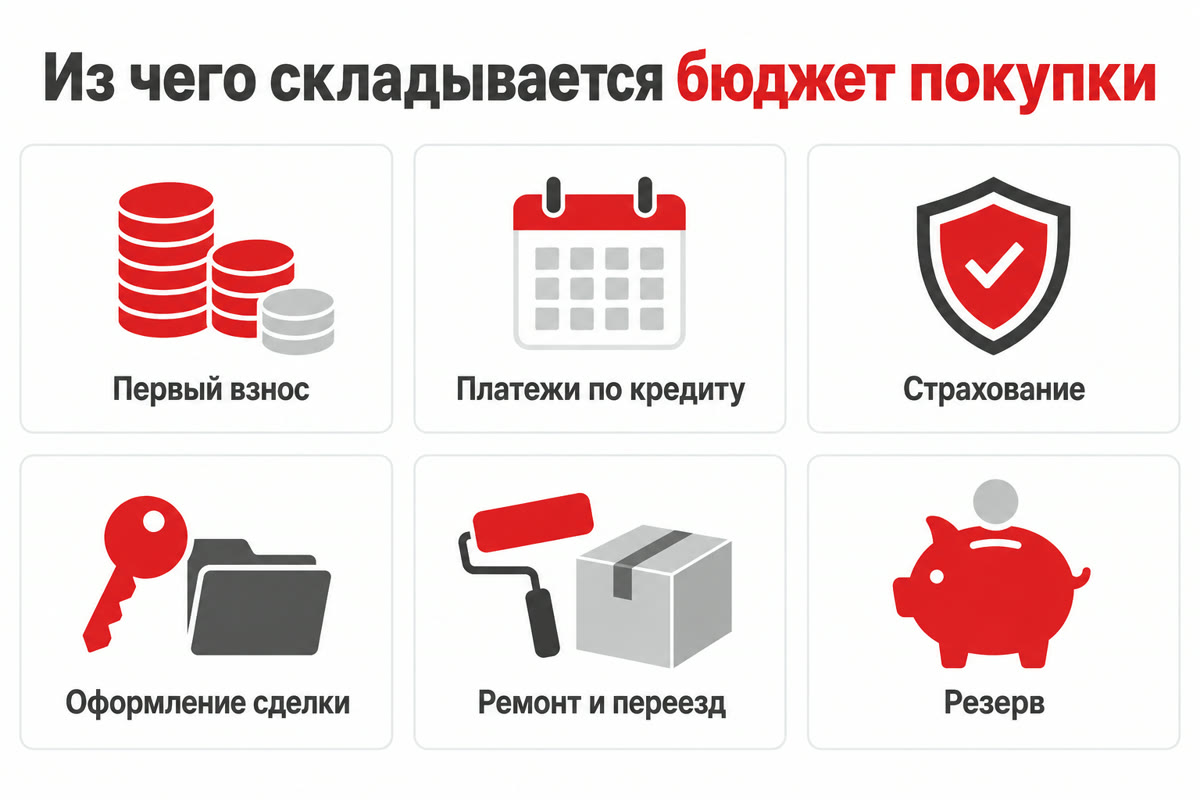
Полная стоимость кредита, или ПСК, отражает расходы по кредиту с учётом предусмотренных законом платежей, в том числе услуг, от которых зависят выдача и условия кредита. Её указывают в процентах годовых и денежном выражении на первой странице договора. ПСК полезнее рекламной ставки, но не заменяет отдельный бюджет покупки.
Для сравнения запросите у банков индивидуальную ставку, ПСК, график платежей и условия её изменения. Проверьте, какие расходы включены в расчёт, а какие предстоит оплатить отдельно. Учитывайте:
Страхование предмета залога связано с требованиями закона и договора. Личное страхование добровольно, однако отказ может изменить ставку. Просите два расчёта — со страховкой и без неё — и сопоставляйте итоговые расходы, а не только процент.
Материнский капитал можно направить на первоначальный взнос или погашение жилищного кредита при соблюдении правил его использования. Он не отменяет требования банка и обязательства по оформлению долей детям. Размер доступного остатка и порядок перечисления уточняют в Социальном фонде и банке.
Допустим, квартира стоит 6 млн рублей, первоначальный взнос — 1,5 млн рублей, или 25%, кредит — 4,5 млн рублей. Срок — 15 лет, ставка для примера — 10% годовых на весь срок. При аннуитетном графике из 180 ежемесячных платежей расчётный платёж составит около 48 357 рублей в месяц.
Это учебный пример, а не предложение банка и не подтверждение права на семейную ипотеку. Расчёт не включает страхование, комиссии и другие расходы. Фактический график может отличаться из-за дат выдачи и платежей, правил начисления процентов и округления.
Для расчёта использована формула: A = S × i ÷ (1 − (1 + i)⁻ⁿ), где S — сумма кредита, i — месячная ставка, n — число платежей. Здесь i = 0,10 ÷ 12 ≈ 0,0083333, n = 180.
Оцените, сколько останется после платежа на повседневные расходы и действующие кредиты. Отдельно сохраните резерв на непредвиденные траты. Возможность досрочного погашения полезно обсудить заранее, но будущие доходы и снижение ставок нельзя считать гарантированными.
Перечень зависит от банка, программы, занятости и объекта. Для начала обычно нужны паспорт, анкета и сведения о доходе и работе. Банк может получить часть информации в электронном виде с вашего согласия; справка по определённой форме требуется не в каждом продукте.
Для семейной программы готовят документы о детях и семейном положении, при необходимости — об инвалидности ребёнка. Для ИТ-ипотеки подтверждают работодателя, аккредитацию и доход. Для военной ипотеки требуется свидетельство о праве на целевой жилищный заём. Документы созаёмщиков рассматривают вместе с документами основного заёмщика.
На этапе проверки недвижимости потребуются сведения ЕГРН и документы продавца либо застройщика, проект договора, а при необходимости — отчёт об оценке, согласия, разрешения опеки и документы о перепланировке. Точный список запросите после предварительного выбора программы и объекта.
Предварительное одобрение — ещё не завершённая сделка. У решения банка есть срок действия, а выбранный объект и окончательные условия требуют отдельного подтверждения.
Низкая ставка на баннере без проверки ПСК и договора — недостаточное основание для выбора. За ней могут стоять больший взнос, платная услуга, особая цена квартиры или временный период сниженных платежей.
Не берите потребительский кредит на взнос без пересчёта всей долговой нагрузки и обсуждения с ипотечным банком. Дополнительный долг увеличивает обязательные платежи и может повлиять на решение по ипотеке.
Не бронируйте объект, опираясь только на название программы. Сначала подтвердите продавца, адрес, характеристики жилья и доступный лимит. Апартаменты с нежилым статусом нельзя автоматически приравнивать к квартире для льготного кредитования.
Не указывайте недостоверный доход или семейное положение. Не рассчитывайте, что агентство отменит ограничения программы или обеспечит одобрение после отказа банка. Решение кредитора и его требования остаются обязательными.
Агентство консультирует по ипотечным программам, помогает подготовить документы, рассчитать платёж и сопровождает сделку. Эти направления указаны на странице ипотечного сопровождения. Объём работы, платные услуги и условия договора стоит уточнить до начала сопровождения.
Для первой консультации подготовьте примерный бюджет, размер собственных средств, желаемый тип жилья, сведения о занятости и возрасте детей, если рассматриваете семейную ипотеку. Этого достаточно, чтобы начать обсуждение подходящих вариантов; документы с персональными данными передавайте через согласованный канал.
Оставьте вопрос на странице ипотечного сопровождения или позвоните по номеру +7 (473) 200-01-24. Первичная консультация бесплатная. Специалист поможет составить план покупки, а банк отдельно проверит заявку и объект.
Powered by Froala Editor
Powered by Froala Editor
Powered by Froala Editor